Ητεχνολογία δέσμευσης και αποθήκευσης άνθρακα (CCS) κατέγραψε νέο ορόσημο το 2026, επιβεβαιώνοντας ότι περνά από μεμονωμένες εφαρμογές στη δημιουργία ευρύτερων δικτύων υποδομών. Σύμφωνα με το report του Global CCS Institute που παρουσιάστηκε χθες, 113 εμπορικά έργα λειτουργούσαν παγκοσμίως στις 31 Ιουλίου 2026, με συνολική ονομαστική δυναμικότητα δέσμευσης 68 εκατ. τόνων CO₂ ετησίως. Άλλα 59 έργα βρίσκονταν υπό κατασκευή, αντιστοιχώντας σε επιπλέον δυναμικότητα 56 εκατ. τόνων ετησίως.
Όταν τεθούν σε λειτουργία, η παγκόσμια επιχειρησιακή δυναμικότητα αναμένεται να αυξηθεί κατά 82% και να υπερβεί τα 100 εκατ. τόνους ετησίως, όταν έως τώρα έχουν αποθηκευτεί πάνω από 400 εκατ. τόνοι CO₂ σε όλο τον κόσμο από το 1996 και μετά.
Συνολικά, το παγκόσμιο χαρτοφυλάκιο περιλαμβάνει 832 εμπορικά έργα (έναντι 753 πέρσι) σε όλες τις φάσεις ωρίμανσης: 352 βρίσκονται σε αρχικό στάδιο ανάπτυξης, 308 σε προχωρημένο στάδιο, 59 υπό κατασκευή και 113 σε λειτουργία. Επομένως, 660 έργα παραμένουν στη φάση ανάπτυξης, ενώ 172 έχουν ήδη περάσει στην κατασκευή ή τη λειτουργία. Σε σύγκριση με την προηγούμενη έκθεση, το καθαρό σύνολο αυξήθηκε κατά 98 έργα και ο συνολικός αριθμός κατά 13%.
Επιπλέον, κατά 2% αυξήθηκε η συνολική δυναμικότητα του χαρτοφυλακίου, ενώ 266 έργα (το 32% του συνόλου) αποτελούν αυτόνομες υποδομές μεταφοράς και αποθήκευσης CO₂ και δημιουργούν κοινά δίκτυα που μπορούν να εξυπηρετούν πολλούς βιομηχανικούς εκπομπούς. Η αποθήκευση ως υπηρεσία, η μεταφορά με πλοία και οι διασυνοριακές αλυσίδες αποκτούν έτσι κεντρικό ρόλο.
Η Αμερική παραμένει η μεγαλύτερη αγορά, με 63 έργα σε λειτουργία και 18 υπό κατασκευή. Η Ευρώπη μετακινείται από τη χάραξη πολιτικής στην εφαρμογή, με 15 έργα σε λειτουργία και 21 υπό κατασκευή, ενώ η δυναμικότητά της θα μπορούσε να φθάσει έως τα 141 εκατ. τόνους ετησίως εφόσον προχωρήσουν όλα τα σημερινά σχέδια. Παράλληλα, αναπτύσσονται νέες αγορές στην Ασία–Ειρηνικό, την Ινδία, την Κίνα, την Ιαπωνία, τη Μέση Ανατολή και την Αφρική.
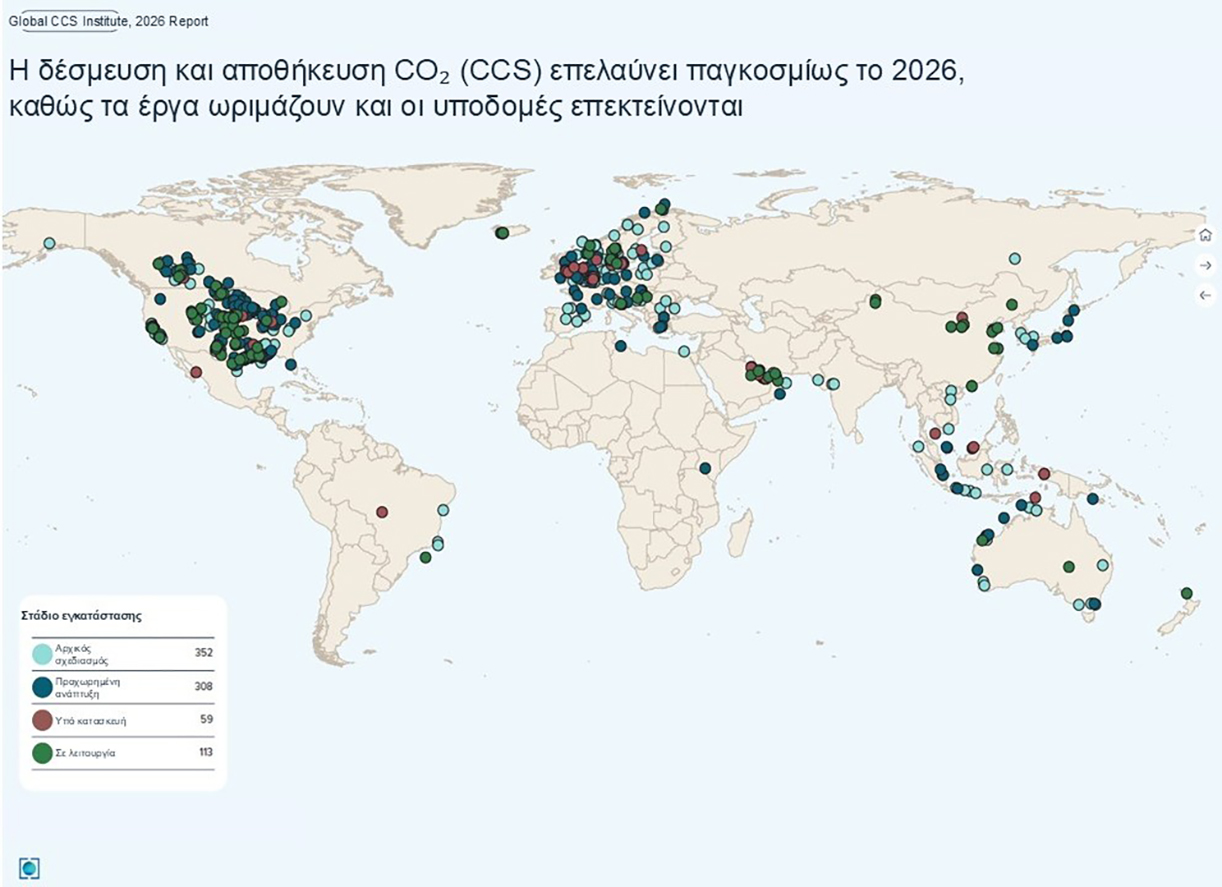
Αξίζει να σημειωθεί ότιο στον χάρτη του Global CCS Institute εμφανίζονται και τα έργα της αλυσίδας στην Ελλάδα που έχουν λάβει χρηματοδοτήσεις σε ευρωπαϊκό επίπεδο, δηλαδή το Ifestos του Τιτάνα, το Olympus του Ηρακλή, το iris της Μότορ Όιλ, το Apollo CO₂ του ΔΕΣΦΑ και το Prinos CO₂ της EnEarth που αναπτύσσεται στον Κόλπο της Καβάλας.
Όπως, δε, προκύπτει από τον χάρτη, εκατοντάδες είναι τα έργα που λειτουργούν ή αναπτύσσονται ακόμη και στη στεριά, αλλά και σε μερικές από τις πλέον σεισμογενείς χώρες του κόσμου, όπως είναι η Ιαπωνία.
Η εικόνα παραμένει, ωστόσο, άνιση. Η τεχνολογική ωριμότητα δεν αρκεί χωρίς σταθερή πολιτική, αποτελεσματική αδειοδότηση, διαθέσιμους αποθηκευτικούς χώρους, προβλέψιμα έσοδα και σαφή κατανομή των οικονομικών ρίσκων. Η ιδιωτική χρηματοδότηση και η ασφάλιση αποκτούν μεγαλύτερη σημασία, αλλά τα έργα χρειάζονται επενδύσιμα επιχειρηματικά μοντέλα για να περάσουν από τον σχεδιασμό στην κατασκευή.
Παρά την πρόοδο, για την επίτευξη των στόχων της απανθρακοποίησης, ο δρόμος είναι μακρύς: το παγκόσμιο χαρτοφυλάκιο αντιστοιχεί σε 522 εκατ. τόνους ετήσιας δυναμικότητας, λίγο πάνω από μισό γιγατόνο, και εξακολουθεί να υπολείπεται σημαντικά των πολλών γιγατόνων που απαιτούν τα σενάρια κλιματικής ουδετερότητας. Η επόμενη φάση του CCS θα κριθεί επομένως όχι μόνο από τον αριθμό των ανακοινώσεων, αλλά από το πόσα έργα θα εξασφαλίσουν χρηματοδότηση, άδειες, υποδομές και πελάτες ώστε να φθάσουν σε λειτουργία.
Πηγή: Energypress με πληροφορίες από Global CCS Institute